O Supremo Tribunal Federal (STF) proferiu uma decisão de grande impacto para o agronegócio brasileiro, declarando a inconstitucionalidade da cobrança da contribuição previdenciária conhecida como Funrural (Fundo de Assistência ao Trabalhador Rural) para produtores rurais pessoa física no período anterior a 1º de janeiro de 2018. O julgamento da Ação Direta de Inconstitucionalidade (ADI) 4395, concluído nesta quinta-feira, 15 de outubro de 2026, por um placar apertado de seis votos a cinco, representa um marco para milhares de empregadores rurais, especialmente na pujante região Centro-Oeste, onde a atividade agropecuária é um pilar econômico fundamental.
A decisão do STF também estende a inconstitucionalidade à regra de sub-rogação, que atribuía às empresas compradoras de produtos rurais, como frigoríficos, a responsabilidade pelo recolhimento da contribuição em nome dos produtores, para o mesmo período. Essa medida pode gerar um alívio fiscal significativo para o setor, que há anos questiona a legalidade dessa cobrança.
O que é o Funrural e qual o contexto da decisão?
O Funrural é uma contribuição social destinada ao financiamento da seguridade social, incluindo o pagamento de aposentadorias e outros direitos dos trabalhadores rurais. Diferentemente de outras empresas, que recolhem a contribuição sobre a folha de salários, o Funrural para o produtor rural com empregados incide sobre o valor obtido com a venda da produção no campo.
A ação que levou a essa decisão foi apresentada em 2010 pela Associação Brasileira de Frigoríficos (Abrafrigo). A entidade defendia que o modelo de cobrança sobre a receita bruta deveria ser aplicado apenas a agricultores de economia familiar, sem empregados permanentes, e questionava a obrigação dos frigoríficos de recolherem o tributo sobre a produção que compravam.
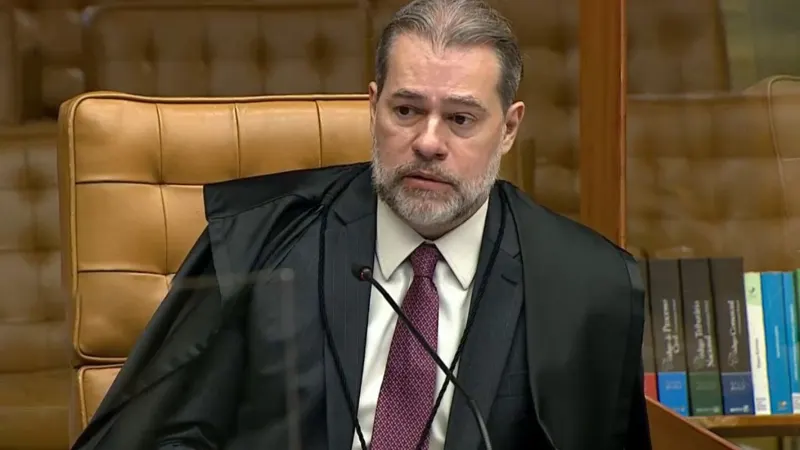
O julgamento teve início em 2020, em sessão virtual, e se estendeu por anos, com mudanças na composição da Corte e reajustes de votos. O ministro Gilmar Mendes, relator do caso, havia votado inicialmente pela constitucionalidade tanto da contribuição quanto da sub-rogação. No entanto, o placar final foi definido pela mudança de posição do ministro Dias Toffoli.
Por que o STF considerou a cobrança inconstitucional antes de 2018?
A inconstitucionalidade da cobrança do Funrural antes de 2018, para produtores rurais pessoa física e a sub-rogação, foi fundamentada na violação do princípio constitucional da legalidade tributária. Segundo o ministro Dias Toffoli, que proferiu o voto decisivo, a Lei 10.256/2001 – que restabeleceu a contribuição devida pelo empregador rural pessoa física – não definiu de maneira completa todos os elementos necessários à instituição do tributo. Isso inclui o fato gerador, a base de cálculo e a alíquota, que são essenciais para a validade de qualquer cobrança tributária.
Em seu voto, Toffoli reajustou seu entendimento anterior, que em 2022 havia validado a cobrança, e concluiu que a falha formal da lei de 2001 tornava a contribuição inconstitucional para o período anterior a 1º de janeiro de 2018. Ele também apontou a existência de uma desigualdade no tratamento tributário entre produtores rurais e urbanos, além do risco de cobrança duplicada sobre o produtor rural, o que reforçou a necessidade de uma legislação mais clara e equitativa.
A decisão do ministro Toffoli foi crucial, pois ele havia validado a cobrança em 2022, afastando apenas a responsabilidade dos frigoríficos. Sua mudança de posição nesta quinta-feira, ao apresentar um “voto médio” intermediário entre a posição do relator e a divergência, formou a maioria de 6 a 5 pela inconstitucionalidade. Acompanharam a corrente pela inconstitucionalidade os ministros Edson Fachin, Rosa Weber (aposentada), Ricardo Lewandowski (aposentado), Celso de Mello (aposentado) e Marco Aurélio (aposentado).
O que mudou a partir de 2018?
A data de corte de 1º de janeiro de 2018 é fundamental para entender o alcance da decisão do STF. Segundo o colegiado, a falha legislativa que tornava o Funrural inconstitucional foi corrigida pela Lei 13.606/2018. Esta norma modificou as regras de contribuição previdenciária rural e instituiu o Programa de Regularização Tributária Rural (PRR), que permitiu a regularização de débitos do Funrural, inclusive por empresas responsáveis pelo recolhimento por sub-rogação.
A Lei de 2018 fixou a alíquota em 1,2% da receita bruta proveniente da comercialização da produção do produtor rural pessoa física e, mais importante, permitiu que o produtor escolhesse entre pagar sobre a produção ou sobre a folha de pagamento de seus empregados. Com essas alterações, o STF considerou que o cenário jurídico foi alterado e, a partir de 1º de janeiro de 2018, a cobrança do Funrural e a regra de sub-rogação passaram a ser constitucionais.
Quais os impactos para o agronegócio do Centro-Oeste?
Para os estados do Centro-Oeste, como Goiás, Mato Grosso, Mato Grosso do Sul e o Distrito Federal, onde o agronegócio é a espinha dorsal da economia, a decisão do STF tem um peso considerável. A região é uma das maiores produtoras de grãos, carne e outros produtos agrícolas do país, e muitos produtores rurais pessoa física com empregados foram afetados pela cobrança do Funrural no período em questão. A inconstitucionalidade da cobrança antes de 2018 pode representar um alívio financeiro para esses produtores, que poderão buscar a anulação de débitos e, eventualmente, a recuperação de valores pagos indevidamente.
A União estimava um impacto de R$ 17,2 bilhões em cinco anos caso perdesse a ação, o que demonstra a magnitude financeira envolvida. Para os produtores do Centro-Oeste, que enfrentam desafios como variações climáticas e custos de produção, a desoneração de um tributo retroativo pode liberar recursos importantes para investimentos e modernização das propriedades.
A decisão é definitiva? Haverá modulação dos efeitos?
Embora a decisão declare a inconstitucionalidade, o colegiado do STF não analisou os limites aos efeitos da decisão, ou seja, a chamada modulação dos efeitos. Os ministros Dias Toffoli e Edson Fachin, presidente da Corte, propuseram limitar os efeitos para preservar valores ainda não pagos e processos em andamento, mas essa proposta foi rejeitada pela maioria nesta sessão. Isso significa que as consequências práticas para cobranças anteriores, parcelamentos e processos judiciais em andamento ainda não estão totalmente definidas.
A expectativa é que a eventual apresentação de recurso, como embargos de declaração, permitirá que o Plenário examine esse ponto com mais detalhes. A composição da Corte mudou desde o início do julgamento, e os atuais integrantes do Tribunal que não participaram da votação original poderão se manifestar sobre os efeitos da decisão. Até que o STF defina essa questão, as consequências para cada produtor dependerão do resultado dos embargos e das particularidades de cada caso. Portanto, ainda há um cenário de incerteza sobre a possibilidade de recuperação de valores já recolhidos ou a anulação de débitos em aberto.