O setor agropecuário brasileiro movimentou R$ 107,1 bilhões em crédito rural nos três primeiros meses da safra 2026/2027, entre julho e setembro deste ano. Os dados, divulgados pelo Ministério da Agricultura e Pecuária (Mapa), revelam a magnitude dos recursos injetados na agricultura empresarial, com destaque para a região Centro-Oeste, que apresentou o maior valor médio por contrato no país.
Este montante abrange operações contratadas por produtores enquadrados no Programa Nacional de Apoio ao Médio Produtor Rural (Pronamp), demais produtores empresariais e recursos obtidos por meio das Cédulas de Produto Rural (CPRs). O levantamento, compilado a partir de dados do Sistema de Operações do Crédito Rural e do Proagro (Sicor) do Banco Central, além das registradoras de CPR (B3, CERC e CRDC), oferece um panorama detalhado do financiamento no início do ciclo agrícola.
As Cédulas de Produto Rural (CPRs) tiveram um papel fundamental, somando R$ 50,3 bilhões, o que representa 46,9% do total de R$ 107,1 bilhões. Esse instrumento permite aos produtores rurais antecipar recursos para suas atividades, comprometendo-se com a entrega futura de produtos agropecuários. Já as operações tradicionais de custeio alcançaram R$ 36,4 bilhões, correspondendo a 34% do volume total. Dentro do custeio, os demais produtores empresariais contrataram R$ 20 bilhões, enquanto o Pronamp respondeu por R$ 16,5 bilhões.
Além do custeio direto da produção, o crédito rural foi direcionado para diversas outras finalidades. As operações para comercialização da produção somaram R$ 8 bilhões, enquanto o financiamento para industrialização, essencial para o processamento e agregação de valor aos produtos, atingiu R$ 5 bilhões. Os investimentos nas propriedades rurais totalizaram R$ 7,4 bilhões, recursos que podem ser utilizados na aquisição de máquinas e equipamentos, implantação de sistemas de irrigação e modernização da infraestrutura produtiva. Programas específicos de investimento, como o Pronamp Investimento, registraram R$ 1,019 bilhão, e o RenovAgro, voltado para práticas agropecuárias sustentáveis, somou R$ 845 milhões.
Volume de Crédito Rural por Região (Jul-Set 2026, sem CPRs)
Ao todo, foram contabilizados 116.274 contratos de crédito rural na agricultura empresarial, sendo 36.638 operações por meio de CPRs, evidenciando a diversidade e a abrangência dos mecanismos de financiamento utilizados pelo setor.
Qual a relevância do Centro-Oeste no cenário do crédito rural?
Embora a Região Sul tenha concentrado o maior volume de crédito nas operações convencionais (sem CPRs), com R$ 18,6 bilhões distribuídos em 36.089 contratos, o Centro-Oeste se destacou de forma singular. A região, que engloba estados de forte produção agrícola como Mato Grosso do Sul, Mato Grosso e Goiás, registrou R$ 12,7 bilhões em volume de crédito, mas apresentou o maior tíquete médio do país, com R$ 1,07 milhão por contrato.
Esse dado é particularmente relevante para o Centro-Oeste. Enquanto o Sul teve um valor médio de R$ 515,1 mil e o Nordeste de R$ 960 mil, o tíquete médio superior na região central do Brasil reflete a escala das propriedades e a complexidade das operações agropecuárias locais. Fazendas de grande porte e sistemas de produção altamente tecnificados exigem um volume de capital significativamente maior para custeio e investimentos, o que justifica o valor médio elevado por contrato.
Para os produtores de Mato Grosso, Mato Grosso do Sul, Goiás e Distrito Federal, esse volume de recursos é vital para o planejamento da safra. Despesas com sementes, fertilizantes, defensivos, combustível, máquinas, mão de obra e outros insumos precisam ser financiadas antes que a receita da colheita seja concretizada. A capacidade de acessar um crédito com valores mais robustos por operação é um indicativo da demanda e da estrutura do agronegócio regional.
Como os recursos equalizáveis apoiam o produtor?
O governo federal programou R$ 97,6 bilhões em recursos equalizáveis para a safra 2026/2027. Nessas linhas, o Tesouro Nacional cobre parte da diferença entre a taxa de juros praticada no financiamento rural e as condições de mercado, tornando o crédito mais acessível aos produtores. Nos primeiros três meses do ciclo, R$ 20,4 bilhões já haviam sido concedidos por meio dessas linhas.
Entre os programas de investimento com recursos equalizados, o Pronamp liderou com R$ 942,3 milhões em contratações, seguido pelo RenovAgro, com R$ 841,4 milhões, e pelo Moderfrota, com R$ 639,9 milhões. Instituições financeiras como o Banco do Brasil e o Banco Nacional de Desenvolvimento Econômico e Social (BNDES) responderam juntas por aproximadamente 73% das operações de investimento equalizadas no período, demonstrando seu papel central no apoio ao agronegócio.
A equalização de juros é um mecanismo crucial para garantir a competitividade do produtor rural, especialmente em um cenário de custos de produção elevados. Ela permite que investimentos de longo prazo, como a modernização de equipamentos ou a implementação de sistemas de irrigação, se tornem viáveis, impulsionando a produtividade e a sustentabilidade no campo.
Quais os desafios e impactos do crédito na safra atual?
A divulgação desses dados ocorre em um momento de avanço da safra 2026/2027, com o plantio da soja já em curso em estados como Mato Grosso do Sul. O cenário atual, marcado por custos de produção elevados e, em alguns casos, dificuldades de acesso ao crédito, aumenta a preocupação com a rentabilidade da atividade agrícola. A disponibilidade e as condições do crédito rural são, portanto, peças centrais para o sucesso do ciclo produtivo.
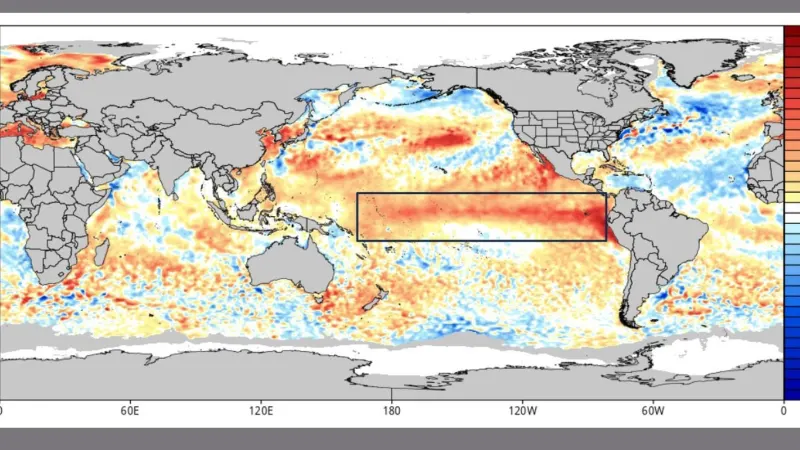
Além dos desafios econômicos, os produtores rurais do Centro-Oeste também enfrentam as incertezas impostas pelas condições climáticas. Fenômenos como o El Niño geram preocupações sobre o regime de chuvas e as temperaturas, fatores que podem impactar diretamente a produtividade das lavouras. A necessidade de investimentos em tecnologias que mitiguem esses riscos, como sistemas de irrigação eficientes, torna o acesso ao crédito ainda mais premente.
A importância do financiamento se estende para além das porteiras das fazendas. Para municípios com forte vocação agrícola, como Maracaju, em Mato Grosso do Sul, o comportamento do crédito rural tem um impacto direto e abrangente. Ele não afeta apenas a produção primária, mas movimenta toda a cadeia do agronegócio, incluindo o comércio local, serviços, venda de máquinas e equipamentos, transportes e outras atividades econômicas que dependem da saúde do campo. As chuvas de primavera, por exemplo, são decisivas para a safra de soja em Mato Grosso, e o crédito garante que os produtores tenham os recursos necessários para aproveitar as janelas de plantio e manejar suas lavouras de forma adequada.
Em resumo, o expressivo volume de crédito rural contratado no início da safra 2026/2027, com o Centro-Oeste liderando em valor médio por contrato, sublinha a vitalidade e a demanda por financiamento no agronegócio brasileiro. Contudo, a garantia de acesso a esses recursos e a gestão dos custos de produção continuam sendo fatores determinantes para a sustentabilidade e o crescimento do setor, especialmente em uma região tão estratégica para a produção de alimentos como o Centro-Oeste.